Cómo reclamar un seguro después de un siniestro, paso a paso
Cómo reclamar un seguro en Colombia: plazos del Código de Comercio, documentos, fotos, ajustador y qué hacer si objetan tu reclamación. Guía paso a paso.
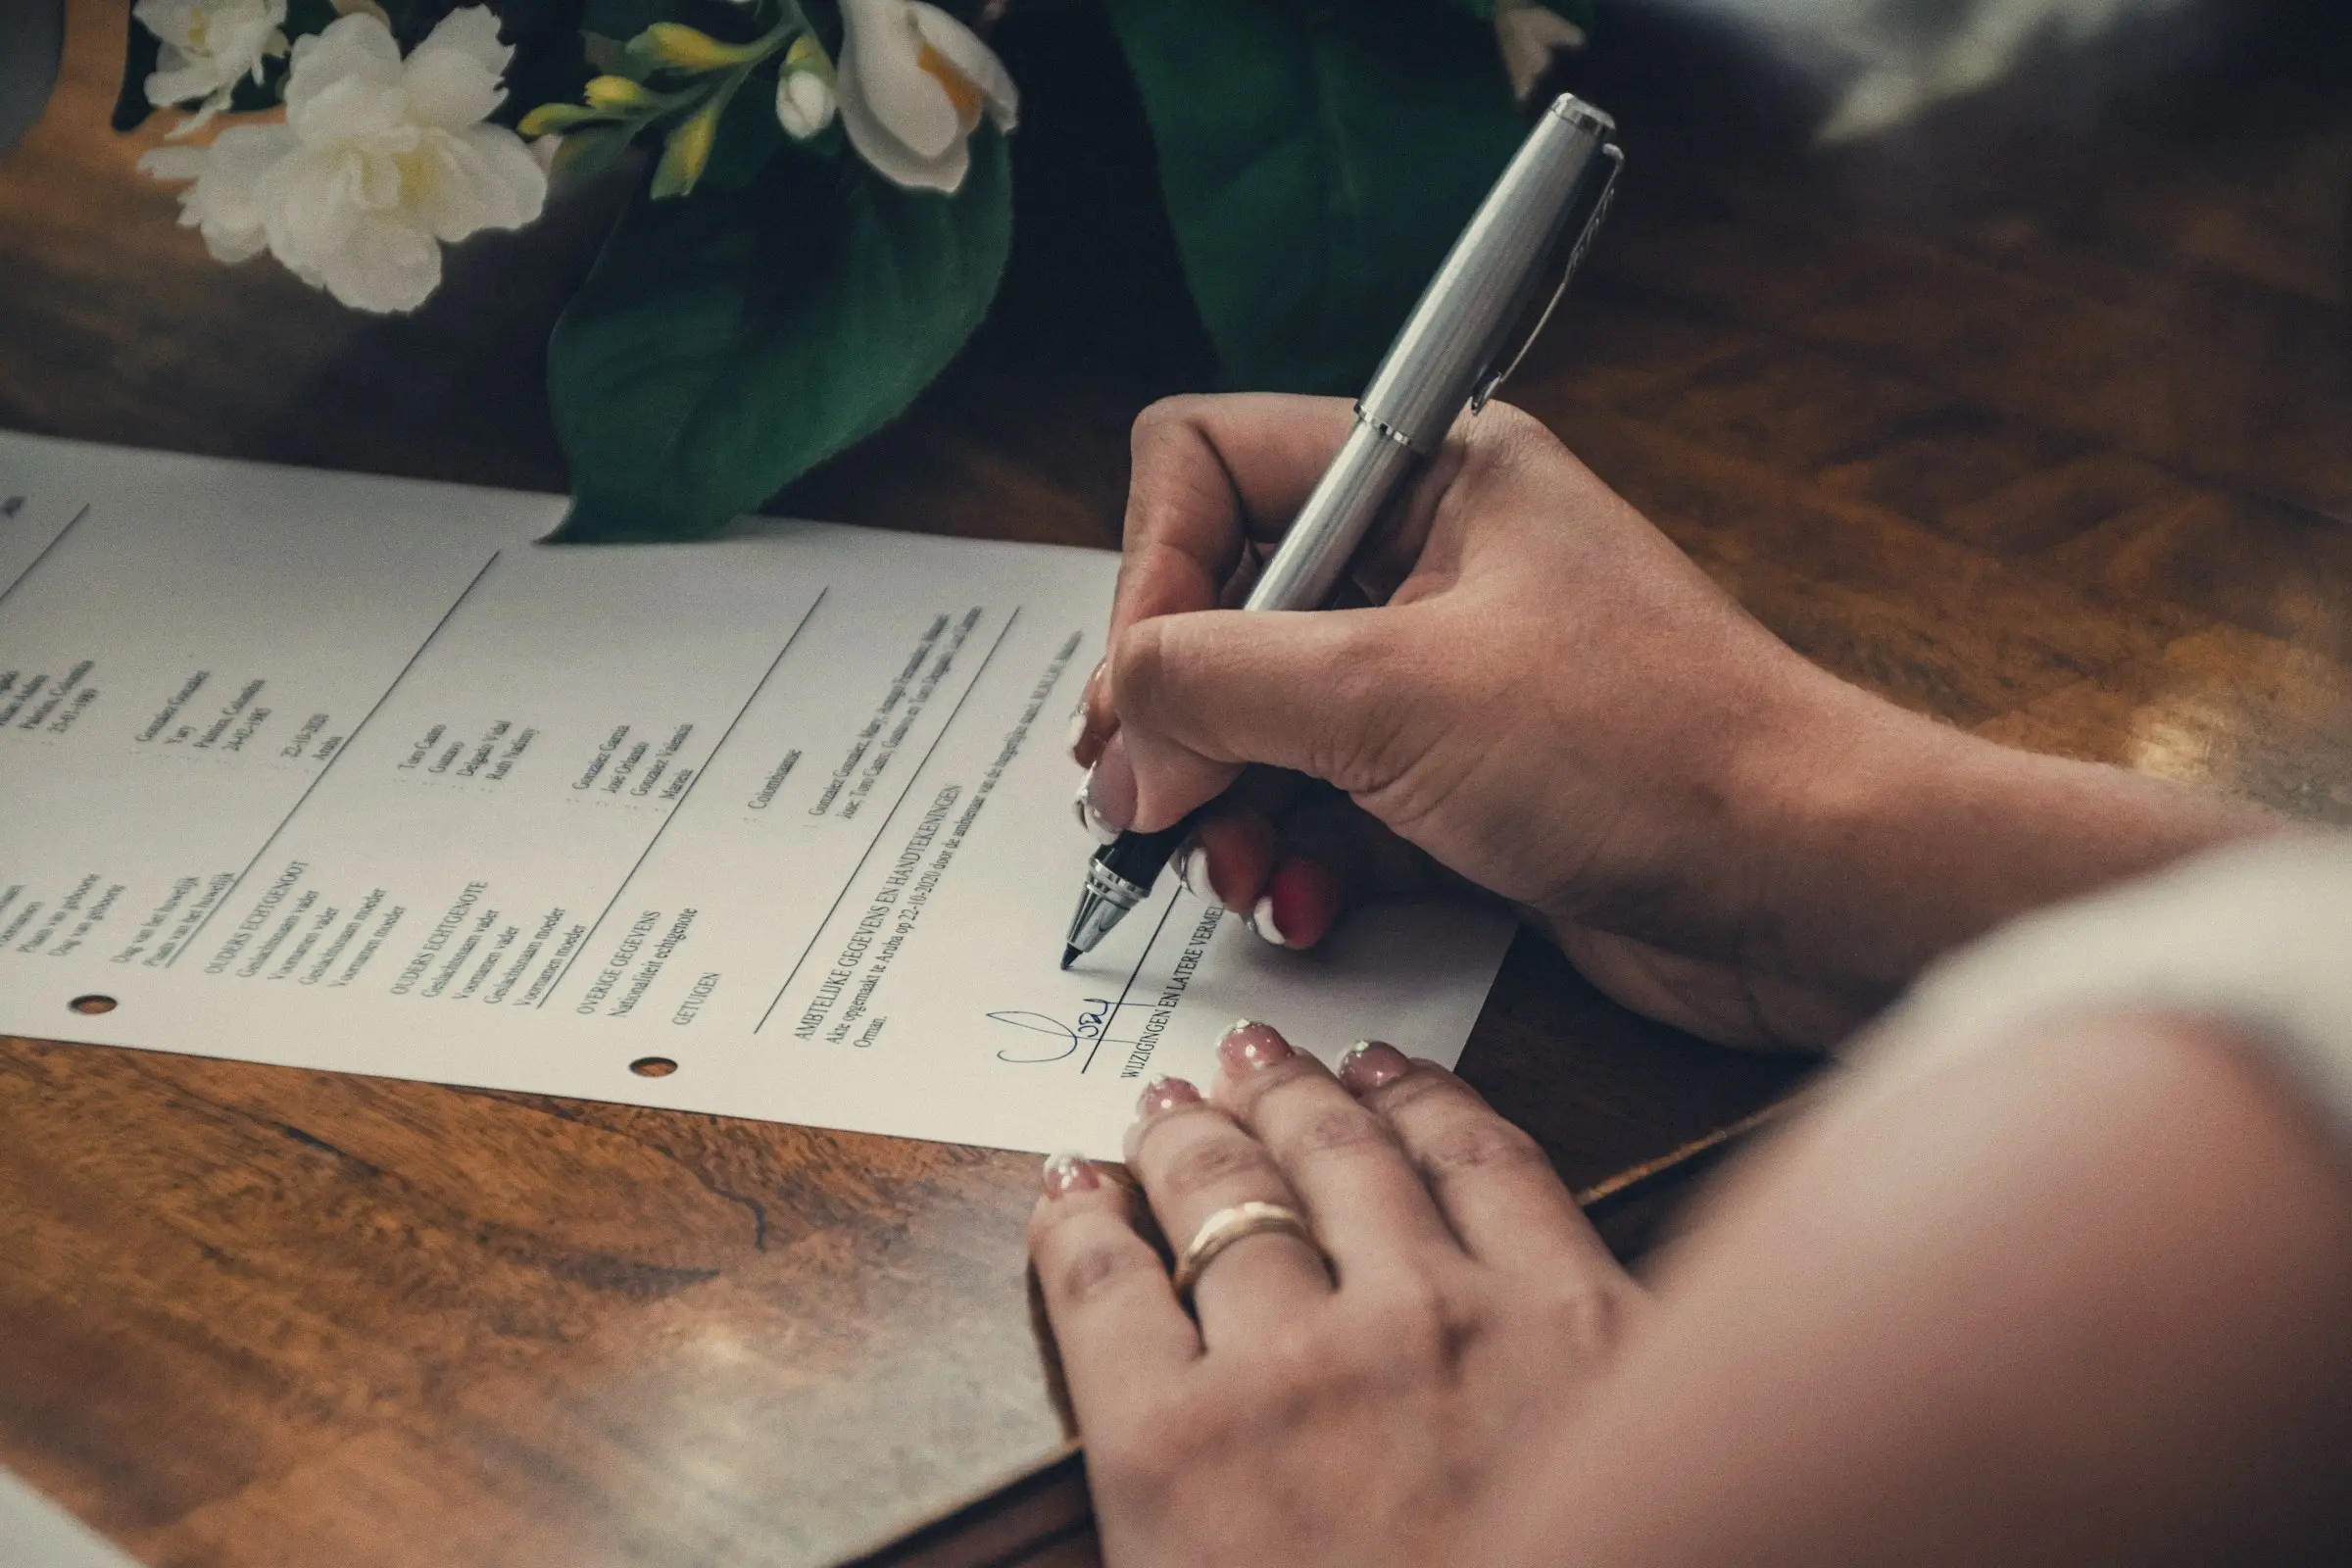
Se rompió un tubo y se inundó la cocina, te robaron el carro o un cortocircuito dañó los equipos de la oficina. Si tienes seguro, ahora toca reclamar. Saber cómo reclamar un seguro y qué papeles pide la aseguradora te ayuda a que el proceso avance sin trámites repetidos.
Esta guía te sirve para seguros de hogar, de carro o de empresa. Guárdala para tenerla a mano si algún día la necesitas.
Los errores más comunes al reclamar
La mayoría de las personas lee su póliza por primera vez cuando ya tiene el daño enfrente. En ese momento es fácil equivocarse: botar lo dañado, avisar tarde, firmar sin leer o entregar documentos incompletos. Casi siempre pasa porque nadie le explicó el proceso.
Reclamar es un trámite que hoy están haciendo miles de personas en el país: tras el sismo de agosto, las aseguradoras sumaban 97.251 reclamaciones con corte al 2 de octubre, según cifras de Fasecolda citadas por Forbes Colombia.
Cómo reclamar un seguro: los plazos que fija la ley
Antes de los pasos, lo legal. En Colombia el contrato de seguro está regulado por el Código de Comercio. Cuatro artículos te importan:
- Artículo 1075, aviso del siniestro. Debes avisar a la aseguradora dentro de los tres días siguientes a la fecha en que conociste o debiste conocer el siniestro. La póliza puede ampliar ese plazo, pero no reducirlo. Ojo: la Corte Suprema ha dicho que no avisar a tiempo no está prevista como causa de pérdida de tus acciones contra el asegurador, como explica Actualícese. Aun así, avisa rápido. Te ahorra discusiones.
- Artículo 1077, carga de la prueba. Te corresponde demostrar que ocurrió el siniestro y cuánto perdiste. Por eso las fotos y los documentos son tan importantes.
- Artículo 1080, plazo para pagar. La aseguradora debe pagar dentro del mes siguiente a la fecha en que acreditas tu derecho (ocurrencia y cuantía). Si no lo hace, debe intereses moratorios. Puedes consultar el texto en leyes.co.
- Artículo 1081, prescripción. La prescripción ordinaria es de dos años desde que conociste el hecho que da base a la acción. La extraordinaria es de cinco años desde que nace el derecho. Las partes no pueden modificar estos términos.
Detalle importante: el mes para pagar no corre desde el aviso. Corre desde que entregas la reclamación completa con la prueba de ocurrencia y cuantía. Si tu reclamación está incompleta, ese plazo todavía no empieza a correr.
Paso 1: ponte a salvo y evita más daños
Primero ponte a salvo tú y tu familia. Si puedes hacerlo sin riesgo, toma medidas para que el daño no crezca: cierra el registro del agua, desconecta la energía, cubre un techo roto con plástico. Las pólizas suelen exigir que actúes para evitar que la pérdida se extienda, y esos gastos razonables muchas veces se reconocen.
Si sospechas daños estructurales o hay riesgo eléctrico, no entres hasta que un técnico o una autoridad lo autorice. Si tu póliza de hogar no la conoces bien, empieza por aquí: qué tener en cuenta en tu seguro de hogar.
Paso 2: documenta todo antes de tocar nada
La ley te pide demostrar qué pasó y cuánto perdiste, así que estas pruebas son la base de tu reclamación.
- Fotos y videos de cada daño, de lejos y de cerca. Grietas, techos, muebles, equipos, mercancía.
- Graba un recorrido completo diciendo en voz alta la fecha y lo que ves.
- Fotografía series, marcas y modelos de electrodomésticos y equipos.
- Guarda facturas de compra, si las tienes. Si no, busca fotos antiguas donde se vean los bienes.
No botes los escombros
Te lo decimos claro porque es el error más común: no botes nada antes de que la aseguradora o el ajustador lo vean, salvo que sea un riesgo para la salud o la seguridad. El televisor dañado o la mercancía mojada sirven como prueba. Si tienes que retirarlos, fotografíalos antes y guárdalos en un lugar aparte.
Paso 3: avisa a la aseguradora (y a tu asesor)
Llama a la línea de siniestros de tu aseguradora o usa su canal digital. Anota:
- Número de radicado o de siniestro.
- Fecha y hora del aviso.
- Nombre de quien te atendió.
Si tienes asesor o agencia, avísale también el mismo día. Ojo: avisarle al intermediario no siempre equivale a reclamar formalmente ante la aseguradora, así que asegúrate de que el aviso llegue a la compañía.
Paso 4: reúne los documentos
Cada póliza pide cosas distintas, pero normalmente necesitas:
- Carta de reclamación con la descripción de lo que pasó.
- Copia de tu documento de identidad.
- Fotos, videos y listado de bienes dañados con valores estimados.
- Facturas, cotizaciones de reparación o presupuestos.
- Certificado de tradición y libertad (para inmuebles).
- Denuncia, si hubo hurto.
- En empresas: estados financieros y soportes contables si reclamas lucro cesante.
Paso 5: atiende al ajustador
Para siniestros de cierto tamaño, la aseguradora designa un ajustador. Es quien inspecciona, evalúa la pérdida y le recomienda a la aseguradora un valor. Recíbelo con tus fotos y documentos organizados. Pídele que te diga qué más necesita y por escrito.
No firmes actas o finiquitos que no entiendas. Pregunta. Si tienes asesor, pídele que esté presente o que revise antes de firmar.
Paso 6: revisa la liquidación
La aseguradora te presentará un valor. Revisa:
- Si aplicó bien el deducible.
- Si aplicó infraseguro (cuando el valor asegurado es menor que el valor real, la indemnización puede reducirse en proporción).
- Si incluyó todos los bienes reclamados.
Paso 7: si objetan tu reclamación
La aseguradora puede objetar, total o parcialmente. Esa objeción debe ser seria y fundada. Según el artículo 1053 del Código de Comercio, si pasa un mes desde que entregaste la reclamación con sus soportes y no hubo objeción seria y fundada, la póliza puede prestar mérito ejecutivo contra el asegurador.
Si te objetan:
- Pide la objeción por escrito y lee los argumentos.
- Revisa con tu asesor si hay documentos que puedas aportar.
- Puedes acudir al defensor del consumidor financiero de la aseguradora y a la Superintendencia Financiera.
- Para casos complejos, busca asesoría jurídica. Y recuerda los plazos de prescripción.
Checklist rápido: lo que complica una reclamación
Se revienta un tubo del vecino de arriba y el agua daña el piso, un mueble y el televisor. Estos son los errores que vemos con más frecuencia en un caso así, y lo que conviene hacer en su lugar:
- Botar lo dañado con los nervios. Mejor: fotografíalo y guárdalo aparte hasta que lo vea el ajustador.
- Secar y limpiar antes de documentar. Mejor: primero el video y las fotos, después la limpieza.
- Avisar una semana después. Avisar tarde no está prevista como causa para perder el derecho a reclamar, pero cada día de retraso hace más difícil demostrar lo que pasó.
- No pedir el número de radicado. Mejor: anótalo junto con la fecha, la hora y el nombre de quien te atendió.
- No tener cómo probar la cuantía. Mejor: facturas, cotizaciones o al menos fotos antiguas donde se vean los bienes.
Si ya cometiste alguno de estos errores, cuéntanos tu caso y revisamos cómo seguir con la reclamación.
Cómo te acompañamos en Inderco cuando reclamas
INDERCO viene de “Intermediarios de Colombia”. Somos una agencia de seguros: no pagamos siniestros, quien indemniza es la compañía de seguros. Nuestro trabajo es acompañarte a ti. Te ayudamos a armar el expediente, hablamos con la aseguradora y el ajustador, revisamos la liquidación y te decimos si algo no cuadra.
Cuando una asesora conoce el proceso y le hace seguimiento a tu caso, es más fácil que la reclamación avance. Si tienes empresa, revisa también los seguros para pymes que no deberías dejar para después. Conoce nuestras opciones de seguro de hogar o escríbenos desde contacto.
Preguntas frecuentes
¿Cuánto tiempo tengo para avisar un siniestro a la aseguradora?
El artículo 1075 del Código de Comercio fija tres días desde que conociste o debiste conocer el siniestro. La póliza puede ampliar ese plazo, pero no reducirlo. Igual, avisa lo antes posible.
¿Cuánto tiempo tiene la aseguradora para pagar?
Según el artículo 1080 del Código de Comercio, dentro del mes siguiente a la fecha en que acreditas tu derecho, es decir, la ocurrencia del siniestro y la cuantía de la pérdida. Si no paga a tiempo, debe intereses moratorios.
¿Si no avisé en tres días pierdo el seguro?
No necesariamente. La Corte Suprema ha señalado que no avisar a tiempo no está prevista como causa de pérdida de las acciones contra el asegurador. Aun así, avisa cuanto antes y documenta todo.
¿Hasta cuándo puedo reclamar?
El artículo 1081 establece una prescripción ordinaria de dos años desde que conociste el hecho y una extraordinaria de cinco años desde que nace el derecho. No esperes a llegar al límite.
Si tienes un siniestro abierto o te objetaron una reclamación, escríbenos por WhatsApp o a info@inderco.com.co. Revisamos tu caso y te decimos cuál es el siguiente paso. Si tu póliza la tienes con nosotros, te acompañamos durante toda la reclamación.