Seguro de hogar
Seguro de hogar contra terremoto para proteger tu casa y lo que hay adentro.
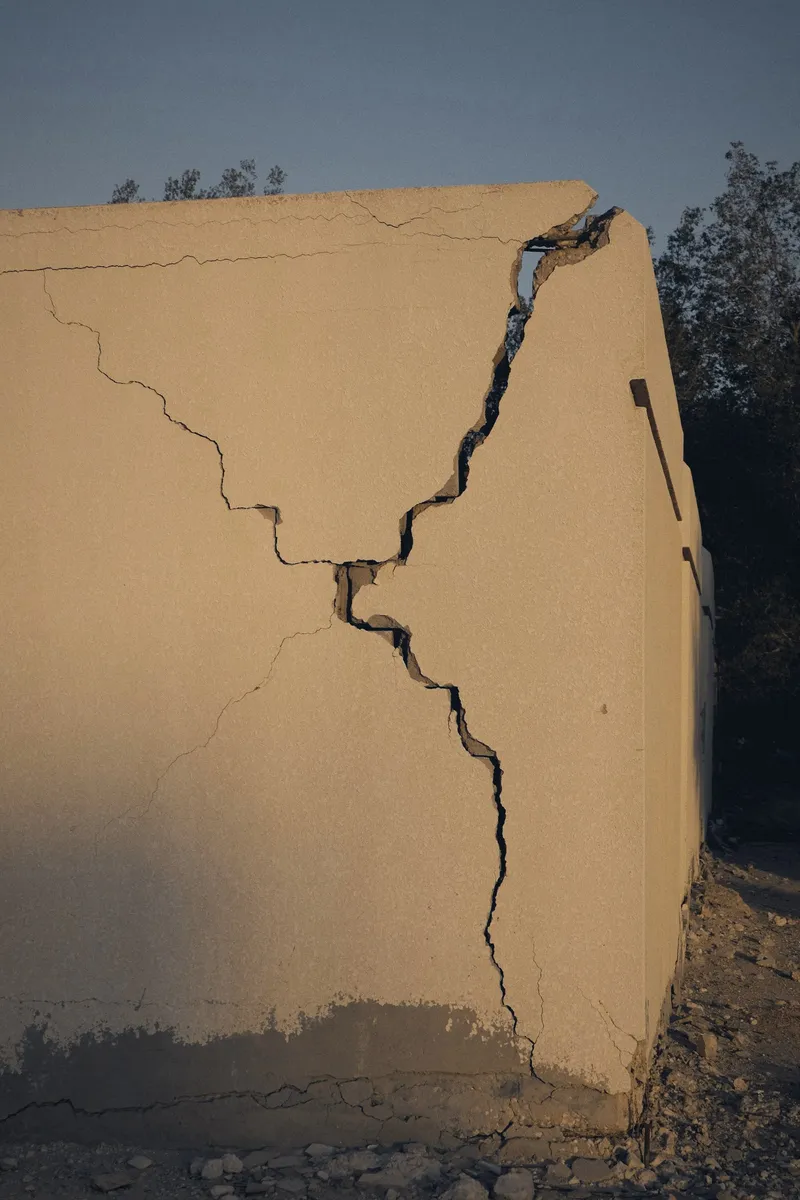
Un seguro de hogar contra terremoto protege la estructura de tu vivienda y, si lo incluyes, tus muebles y electrodomésticos. Después del sismo del 10 de agosto de 2026, es un buen momento para revisar qué cubre tu póliza.
- Asesoría sin costo
- Pagas en cuotas
- Cancelas con un aviso escrito
Te atiende nuestro equipo comercial, que te asesora y te acompaña también si tienes que reclamar.
- Más de 6 añosasesorando personas y empresas desde 2019
- Las mejores aseguradorasde Colombia, comparadas para ti
- Asesoría sin costoy respuestas rápidas a tus solicitudes
- Pago en cuotassegún las opciones de cada aseguradora
Trabajamos con SURA, AXA Colpatria, HDI Seguros, Colmena Seguros, EMI Falck.
Solo 9 de cada 100 viviendas tienen seguro de hogar.
El sismo de magnitud 7,4 del 10 de agosto de 2026 afectó al Chocó y al Eje Cafetero. Muchas familias quedaron con daños y gastos que no tenían previstos. Lo lamentamos mucho. Si es tu caso y tienes póliza, te ayudamos a entender qué puedes reclamar.
La mayoría de los hogares asegurados tiene la póliza que exigió el banco con el crédito. Esa póliza protege la garantía del banco. Tus muebles, tus electrodomésticos y los daños que le causes al vecino casi nunca están incluidos.
Un seguro protege lo que viene, no lo que ya pasó. Buena parte de Colombia está en zona de amenaza sísmica, y por eso vale la pena revisar tu póliza hoy.
- 9,3 %
- de las viviendas en Colombia tiene seguro de hogar (corte a marzo de 2026). Fuente: Fasecolda, citado por Portafolio
- 10.465
- reclamaciones recibieron las aseguradoras por el sismo al 14 de agosto, por unos $281.000 millones. Fuente: Fasecolda, citado por Portafolio
Para quién es
Te sirve si tu casa es tu mayor patrimonio.
- Tienes vivienda propia o la estás pagando con un crédito hipotecario.
- Vives en arriendo y quieres proteger tus muebles, equipos y electrodomésticos.
- Vives en una zona con amenaza sísmica, como buena parte del país.
- Vives en un edificio y no sabes qué cubre la póliza de la copropiedad.
- Trabajas desde casa y ahí tienes tu computador y tus herramientas.
Qué incluye
Lo que puede cubrir tu seguro de hogar.
Una póliza de hogar cubre mucho más que el terremoto. Estas son las coberturas que comparamos entre aseguradoras.
- 01
Terremoto, temblor y erupción volcánica
Daños a la estructura y, si los aseguras, a los contenidos. Revisamos el deducible de este amparo, que suele ser distinto al de las demás coberturas.
- 02
Incendio y eventos de la naturaleza
Incendio, rayo, explosión, vendaval, granizo, inundación y deslizamiento, según el plan.
- 03
Contenidos
Muebles, electrodomésticos, ropa y equipos electrónicos. Es lo que casi nunca cubre la póliza del banco.
- 04
Hurto
Robo de tus bienes con violencia o con señales de que forzaron la entrada a la vivienda.
- 05
Daños por agua
Filtraciones y rotura de tuberías que dañan tu casa o el apartamento del vecino de abajo.
- 06
Responsabilidad civil familiar
Si tú, alguien de tu familia o tu mascota le causan un daño a otra persona, la póliza responde según sus condiciones.
- 07
Asistencia domiciliaria
Plomero, cerrajero y electricista cuando hay una emergencia en casa.
Antes de firmar
Cinco cosas que revisamos antes de firmar.
- Infraseguro: si aseguras tu casa por menos de lo que cuesta reconstruirla, te indemnizan en proporción y la diferencia la pagas tú.
- Valor de reconstrucción en lugar de valor comercial: el lote no se daña en un terremoto, así que no hace falta asegurarlo.
- Copropiedad: la Ley 675 de 2001 obliga al edificio a asegurar los bienes comunes contra incendio y terremoto. Tus contenidos y las mejoras de tu apartamento los aseguras tú.
- El deducible de terremoto: en muchas pólizas se calcula sobre el valor asegurado y no sobre el daño. Te lo explicamos antes de firmar.
- Joyas, arte y equipos especiales: casi siempre hay que declararlos aparte para que queden cubiertos.
Cómo trabajamos
Así te ayudamos antes y después de comprar.
Somos una agencia de seguros: trabajamos con aseguradoras aliadas y te asesoramos a ti.
- 01
Nos cuentas qué quieres proteger
Nos escribes por el formulario, nos llamas o nos hablas por WhatsApp. Conocemos tu situación, tu familia o tu empresa y los seguros que ya tienes.
- 02
Comparamos opciones para ti
Cotizamos con nuestras aseguradoras aliadas y te mostramos las opciones lado a lado: qué cubre cada una, qué no cubre y cuánto cuesta.
- 03
Eliges y hacemos el trámite
Te explicamos la póliza antes de firmar y gestionamos la expedición con la aseguradora.
- 04
Te acompañamos mientras tengas tu póliza
Le escribes a tu asesora por WhatsApp o por teléfono cada vez que tengas una duda.
Lo que hace tu asesora después de la compra
Antes de que venza tu póliza
Te escribimos para renovarla y revisamos contigo si todavía es la mejor opción.
Si algo cambia
Si cambias de carro, de casa o de plan, te ayudamos a actualizar tu póliza.
Si tienes que reclamar
Te decimos qué documentos reunir, los revisamos contigo y hacemos seguimiento con la aseguradora hasta que responda.
Nuestro equipo comercial
Habla directo con una de nuestras asesoras.
Nuestro equipo comercial te atiende directamente por WhatsApp o por teléfono. Conoce tu póliza y te acompaña también cuando tienes que reclamar.
Preguntas frecuentes
Resolvemos tus dudas sobre seguro de hogar
¿El seguro de mi crédito hipotecario me cubre en un terremoto?
Normalmente cubre la estructura, con el banco como beneficiario. Tus muebles, tus electrodomésticos y la responsabilidad civil quedan por fuera. Envíanos la carátula de tu póliza y te decimos, sin costo, qué tienes y qué te falta.
Mi casa quedó con daños del sismo. ¿Todavía la puedo asegurar?
Sí se puede buscar una póliza, pero los daños que ya existen no se cubren: ninguna aseguradora paga lo que pasó antes de que empezara la vigencia. La aseguradora puede pedir una inspección. Te ayudamos a ver qué opciones hay en tu caso.
Tenía póliza y tuve daños en el sismo del 10 de agosto de 2026. ¿Qué hago?
Repórtalo a tu aseguradora cuanto antes, si no lo has hecho. Toma fotos, guarda facturas y no botes escombros antes de la inspección. Escríbenos y te orientamos en los pasos de la reclamación.
¿Cuánto cuesta un seguro de hogar?
Depende del valor de reconstrucción, la ubicación, el tipo de construcción y si incluyes contenidos. Por eso no publicamos tarifas: el valor lo define la aseguradora. Cotizamos con nuestras aseguradoras aliadas y te mostramos las diferencias.
¿Puedo pagar el seguro de hogar en cuotas?
Sí. Puedes pagar tu póliza en cuotas, según las opciones de financiación de cada aseguradora. Al cotizar te mostramos cómo queda el pago con cada una.
¿Puedo cancelar mi seguro de hogar?
Sí. Puedes cancelarlo cuando quieras con un aviso por escrito a la aseguradora, y te ayudamos con el trámite. La aseguradora te devuelve la parte de la prima que no se ha usado, calculada con su tarifa de corto plazo, así que recibes menos que la proporción exacta. Si pagas en cuotas o con financiación, primero se descuenta lo que quede pendiente. Si tu casa tiene un crédito hipotecario, el banco te pide mantener asegurado el inmueble, así que necesitas una póliza que la reemplace.
Vivo en arriendo. ¿Me sirve un seguro de hogar?
Sí. Puedes asegurar solo tus contenidos y tu responsabilidad civil. Si se rompe un tubo en tu apartamento y dañas el de abajo, el arreglo te toca pagarlo a ti, y esta póliza te ayuda a cubrirlo.
¿Por qué hacerlo con Inderco y no directo con la aseguradora?
Porque comparamos aseguradoras reconocidas del país y te explicamos los deducibles en palabras sencillas. Y si un día tienes que reclamar, te acompañamos en todo el proceso. No te cobramos por asesorarte ni por comparar: a nosotros nos paga la aseguradora una comisión, y tú pagas la prima de la póliza que elijas.
Asesoría sin costo
Revisa o cotiza tu seguro de hogar.
Déjanos tus datos y revisamos tu póliza actual o te cotizamos una nueva con aseguradoras reconocidas del país. La revisión no tiene costo.
- Comparamos aseguradoras aliadas
- Pagas en cuotas
- Cancelas con un aviso escrito
- Te acompañamos en el reclamo
Blog